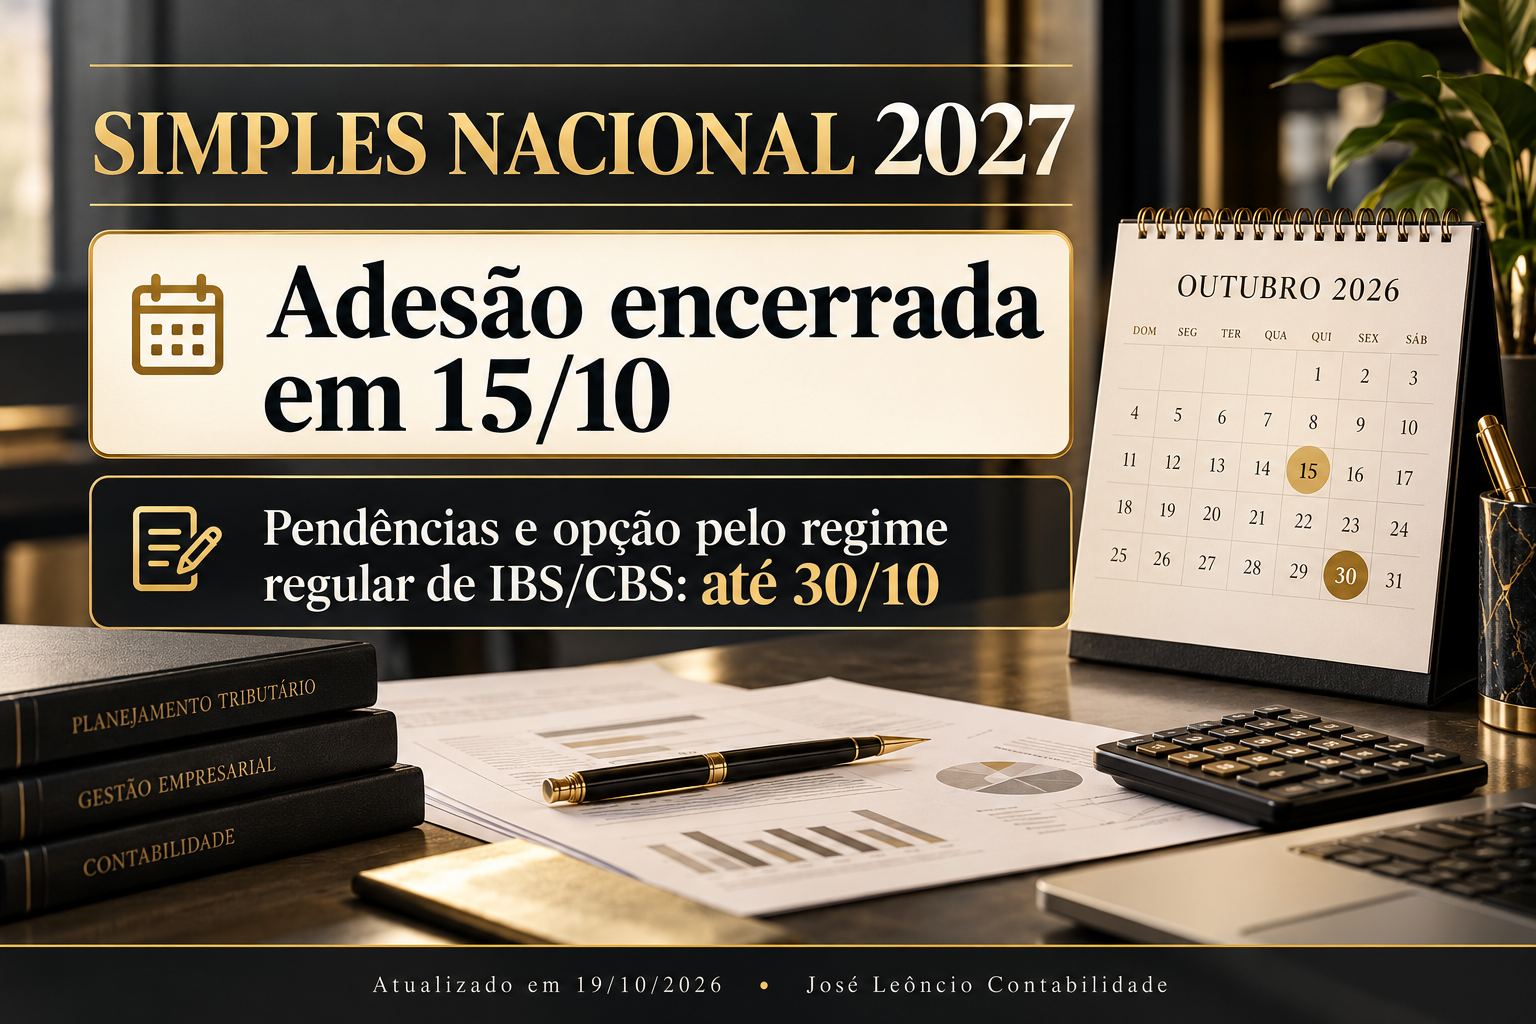
Atualização de 19/10/2026: o prazo geral de solicitação de ingresso ou retorno ao Simples Nacional para 2027 encerrou em 15/10/2026. A Receita Federal confirmou o encerramento em comunicado de 16/10.
Pedido indeferido: confira as pendências
Quem apresentou solicitação e teve o pedido indeferido por pendências impeditivas pode regularizar a situação até 30/10/2026. Esse prazo não reabre a janela geral para novos pedidos de adesão.
Regime regular de IBS e CBS: decisão até 30/10
A opção pelo regime regular de IBS e CBS para janeiro a junho de 2027 permanece aberta até 30/10/2026. Essa escolha é diferente da adesão ao Simples Nacional e não representa, por si só, a saída do regime para os demais tributos.
Analise a operação antes de escolher
Perfil dos clientes, efeitos sobre créditos, preços e fluxo de caixa devem entrar na comparação. Quem já é optante, em regra, não precisa solicitar nova adesão para permanecer no Simples. Sem a escolha específica pelo regime regular de IBS/CBS, esses tributos permanecem no recolhimento unificado no primeiro semestre de 2027.
O cancelamento das opções pode ser realizado de 3 de novembro a 20 de dezembro de 2026, conforme as regras aplicáveis. Empresas em início de atividade têm regras específicas e precisam de análise própria.
Confira o resultado da solicitação, identifique as pendências e avalie as alternativas com seu contador.